入金與出金
轉幣給另一個幣安用戶要付鏈上手續費嗎?站內轉帳與鏈上提幣的成本差距
收款方也在幣安時,提領頁其實可以切成內部轉帳:官方寫明無需交易手續費、立即入帳。本文對照官方原文與當日 USDT 各網路提幣費,說明免費的前提、怎麼切換、幣安支付的資格與限額,以及無法撤回的風險。
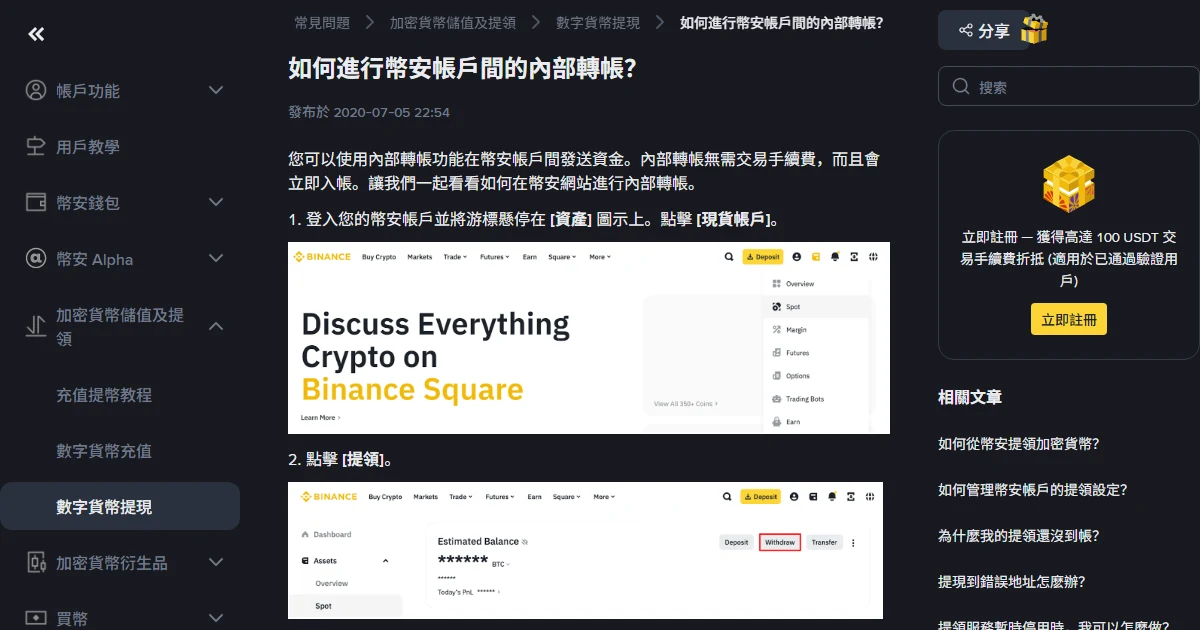
在幣安把幣轉給別人,多數人腦中只有一個畫面:貼地址、選網路、付一筆網路費。但如果收款的那一方也用幣安,這筆網路費可以是零。官方說明寫得很直白:內部轉帳無需交易手續費,而且會立即入帳。差別不在幣種,也不在金額,而在你有沒有在提領頁把路徑切對。
「轉出去」其實有三條路
| 路徑 | 網路費 | 到帳 |
|---|---|---|
| 提領頁選 [幣安用戶](電子郵件/手機/幣安 ID) | 無 | 立即 |
| 幣安支付發送給幣安用戶 | 無 | 立即 |
| 提領頁選 [地址],收款方不是幣安帳戶 | 依網路計價,由你支付 | 等區塊確認 |
前兩條只是幣安資料庫裡的一次記帳,沒有交易上鏈,所以沒有礦工費可付;第三條才真的把幣推進區塊鏈。官方在提領教學裡的原話是:「只有在提領至非幣安地址的情況下才會收取網路手續費。」
免費的前提寫在「重要提示」那一段
同一頁的重要提示只有兩句話,卻是整件事的關鍵:
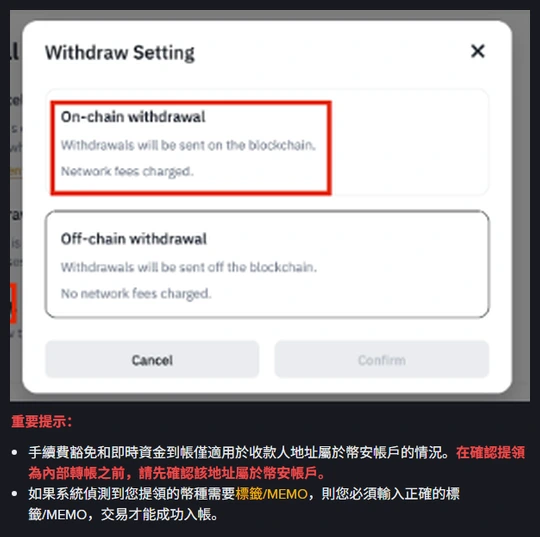
「手續費豁免和即時資金到帳僅適用於收款人地址屬於幣安帳戶的情況。在確認提領為內部轉帳之前,請先確認該地址屬於幣安帳戶。」
換句話說,免費不是幣安送的優惠,而是這筆轉帳根本沒離開幣安。如果你貼的是對方交易所的提幣地址、或是自己的冷錢包地址,系統就會當成鏈上提領,費用照收。
在網頁版提領頁輸入金額後,把游標移到金額旁的 [i] 圖示,再點 [更改],就能在內部轉帳與區塊鏈轉帳之間切換。官方教學裡附的設定畫面把兩種模式的差別寫在選項下方——鏈上提領會註明 Network fees charged,站內轉帳則是 No network fees charged。
走鏈上要付多少:USDT 的實際數字
幣安的提幣費不是百分比,而是每筆固定一個數量,隨網路計價。官方費率頁上的說明是:「用戶的每筆提領都需要支付固定費用,其中包含將加密貨幣移出幣安帳戶的交易成本」,而且「提領費用取決於區塊鏈網路,因網路壅塞等因素導致費用波動時恕不另行通知」。
2026 年 9 月 21 日查詢幣安官網費率頁,USDT 各網路的提幣手續費落差非常大:
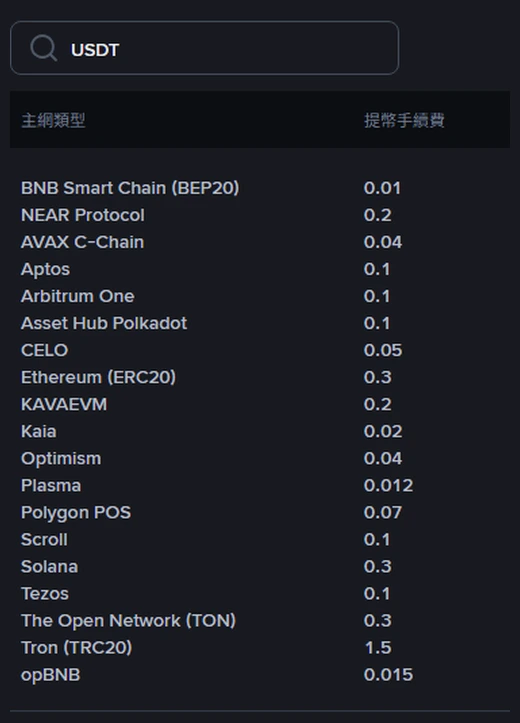
同一筆 USDT,走 BNB Smart Chain 是 0.01,走 Polygon POS 是 0.07,走 Ethereum 是 0.3,走 Tron 則是 1.5——最貴與最便宜之間差了 150 倍。如果只是憑印象選 TRC20,成本未必比較低。
把數字放進實際情境會更有感。假設你每個月固定轉 200 USDT 給家人:
- 對方也用幣安、走站內轉帳:全年費用 0。
- 對方在別的平台,你選 BEP20:一次 0.01,一年 0.12 USDT。
- 同樣情境但選 TRC20:一次 1.5,一年 18 USDT,等於單筆就吃掉 0.75%。
同樣要留意最小提領數量:USDT 走 BEP20、Arbitrum One、TON 的門檻是 3,走 ERC20、TRC20、Solana 等則是 5。小額轉帳走鏈上,比例上的損耗會比大額嚴重得多。至於各條網路在相容性與轉錯風險上的差別,另一篇USDT 提幣選 TRC20 還是 ERC20 的比較談得更細。
順帶提醒一個常見誤解:邀請回饋算的是交易手續費,提幣的網路費不在回饋範圍內。提幣這一段要省,只能靠選對路徑。
用幣安支付轉給對方:條件與到帳位置
除了提領頁,幣安支付(Binance Pay)也能直接把幣發給另一個幣安用戶,同樣不經區塊鏈。官方常見問題裡寫了兩件要先知道的事:
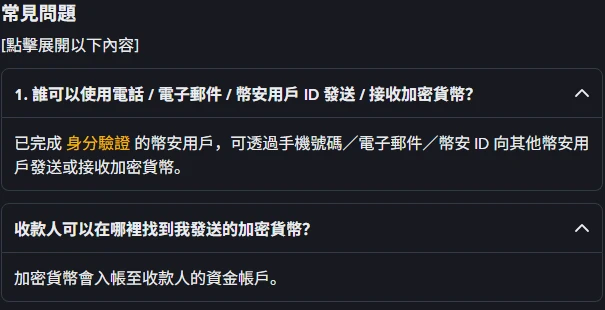
- 要先完成身分驗證:官方原文是「已完成身分驗證的幣安用戶,可透過手機號碼/電子郵件/幣安 ID 向其他幣安用戶發送或接收加密貨幣」。還沒過 KYC 的帳號用不了這條路。
- 錢會進對方的資金帳戶:不是現貨帳戶。對方若找不到,多半是在看錯錢包,不是沒收到。
付款時可以選扣款來源,資金帳戶、現貨帳戶、兩者合併,或是保本賺幣活期帳戶都能當錢包。活期申購中的資產可以直接發送,定期申購的則不行。想確認自己這個月還能轉多少,在 App 走 [支付] - [+] - [設定] - [我的支付限額]。
驗證方式是支付 PIN 碼或兩步驟驗證。PIN 碼連續輸錯 5 次會被鎖住,官方說明是要等 5 小時後才能再試——臨時要轉帳時卡在這裡會很麻煩,平常就該記牢。
省下手續費,不等於風險也一起省掉
站內轉帳最大的特性是立即入帳、無法撤回。官方在幣安支付說明裡直接寫了「若你輸入錯誤資訊,款項將無法追回」。鏈上轉帳至少還有幾分鐘的確認時間可以發現異常,站內轉帳按下確認就結束了。實務上要注意三件事:
- 收款資訊只認字面:電子郵件、手機號碼(含國碼)或幣安 ID 打錯一個字元,錢就到了陌生人帳上。轉大額之前先發小額測試,是最便宜的保險。關於幣安 ID 該不該給對方、又該怎麼核對,可以看幣安 UID 的位置與安全用法。
- 別把地址當成「應該是幣安的」:只有收款地址確實屬於幣安帳戶,系統才會判定成內部轉帳。無法確認時就當成鏈上提幣來準備,並照提幣白名單與地址管理的核對清單先把地址存好。
- 需要 MEMO 的幣種照樣要填:官方提示寫得很清楚,系統偵測到該幣種需要標籤/MEMO 時,必須輸入正確的 MEMO 才會成功入帳。
查紀錄時別被「沒有 TxID」嚇到
內部轉帳不會產生區塊鏈交易,所以也沒有 TxID。官方說明是:TxID 欄位會顯示為 [內部],旁邊給的是一組內部轉帳 ID。收款方在 [交易紀錄] - [儲值] 裡會看到同一組 ID,一樣標示為 [內部]。如果真的要找客服追查,提供這組內部轉帳 ID 就夠了,不必到區塊鏈瀏覽器上白忙一場。
至於充值那一端,費率頁上另有一句常被忽略的說明:「幣安不會收取充值手續費。」你從外部錢包往幣安打幣,付的是對方那條鏈的礦工費,幣安這邊不另外收。
轉帳省下的,和交易省下的是兩件事
把路徑選對,能省的是每一筆提幣的固定費用;真正長期影響成本的,還是交易本身的手續費率。註冊頁標示交易返現最高可達 20%,實際比例依帳戶、地區與活動而定,而且這個綁定關係通常要在開戶當下就完成。如果你還沒有幣安帳號,可以走 BN6321 邀請連結 註冊,把這件一次性的事先處理掉。
資料核對日:2026-09-21。 提幣費率、最小提領數量與各項功能規則以幣安官方當下頁面顯示為準,本文列出的數字為當日查詢結果,可能隨網路狀況變動。
資料來源
- 幣安官方說明:如何進行幣安帳戶間的內部轉帳?
- 幣安官方說明:如何透過幣安支付向用戶發送加密貨幣?(更新於 2026-07-24)
- 幣安官網手續費率:儲值/提領 - 加密貨幣